Domain dvgi.de kaufen?
Wir ziehen mit dem Projekt
dvgi.de um.
Sind Sie am Kauf der Domain
dvgi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dvgi.de kaufen?
Wann Berufshaftpflicht?
Wann Berufshaftpflicht? Die Berufshaftpflichtversicherung ist für Personen wichtig, die in ihrem Beruf einem hohen Haftungsrisiko ausgesetzt sind. Sie schützt vor finanziellen Folgen, die aus Schadensersatzansprüchen resultieren können. Es ist ratsam, eine Berufshaftpflichtversicherung abzuschließen, sobald man eine berufliche Tätigkeit ausübt, bei der Fehler oder Versäumnisse zu Schäden führen könnten. Auch Selbstständige und Freiberufler sollten über eine Berufshaftpflichtversicherung nachdenken, um sich vor existenzbedrohenden Risiken zu schützen. Es ist wichtig, sich frühzeitig über die individuellen Risiken im eigenen Berufsfeld zu informieren und entsprechende Versicherungsmaßnahmen zu ergreifen. **
Wann greift Berufshaftpflicht?
Die Berufshaftpflicht greift, wenn ein Fehler oder ein Versäumnis eines Berufsträgers zu einem Schaden bei einem Dritten führt. Dies kann beispielsweise bei Ärzten, Anwälten, Architekten oder anderen freiberuflich Tätigen der Fall sein. Die Versicherung übernimmt dann die Kosten für Schadensersatzansprüche, die aufgrund des Fehlers entstehen. Es ist wichtig, dass Berufsträger eine Berufshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken zu schützen. Die genauen Bedingungen und Leistungen der Versicherung können je nach Anbieter und Vertrag variieren. **


Ähnliche Suchbegriffe für Berufshaftpflicht
Top-Angebote
Produkte zum Begriff Berufshaftpflicht:
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
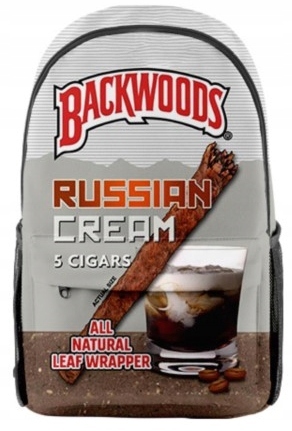
100x WALLCASE MIT DEINEM EIGENEN IMPRESSUM Firmenwerbeartikel100 Stück des Produkts mit Ihrem eigenen Aufdruck auf der gesamten Oberfläche des Rucksacks auf der Vorder- und Rückseite.Hochwertiger FULL PRINT 3D-DruckVorlaufzeit von bis zu 30 Arbeitstagen.Rucksack wasserdicht durch die Verwendung von Oxford-Gewebe.Vorherrschendes Material: Oxford, PolyesterGröße: 44 x 26 x 15 cmRucksack, in den A4+ passtHauptfach, zusätzliches Fach, Reißverschlusstasche, GetränketaschenNach dem Kauf, senden Sie uns bitte die Dateien, um die bestmögliche Qualität zu drucken min. 150 DPI, nach Zusendung der Dateien senden wir Ihnen eine Visualisierung (wie nebenstehend abgebildet) zur Freigabe. Nach der Freigabe beträgt die des Drucks 14-30 Arbeitstage.Handwäsche bei 30-40 Grad C. Bügeln ist nicht erforderlich. Nicht im Wäschetrockner trocknen.Wenn die oben genannten Pflegehinweise befolgt werden, behält der Rucksack seine leuchtenden Farben viele Jahre lang.2033,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kermi Montageaufpreis für Sonderbohrungen - DienstleistungSpezialbohrungen Beim Einbau unserer Duschkabinen auf speziellen Fliesen wie Granit, Feinsteinzeug oder sonstigen harten Fliesenmaterialen ist ein erhöhter Zeitaufwand und Spezialwerkzeug notwendig.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer braucht eine Berufshaftpflicht?
Eine Berufshaftpflichtversicherung wird in erster Linie von Selbstständigen, Freiberuflern und Unternehmern benötigt, die beruflich haftbar gemacht werden können. Dies betrifft insbesondere Berufe, in denen Fehler oder Versäumnisse zu finanziellen Schäden bei Kunden führen können. Auch Unternehmen, die Dienstleistungen anbieten oder Produkte herstellen, sollten eine Berufshaftpflicht abschließen, um sich vor möglichen Schadensersatzforderungen zu schützen. Die Versicherung übernimmt im Schadensfall die Kosten für die Schadensregulierung und schützt somit das Unternehmen vor existenzbedrohenden finanziellen Folgen. Es ist daher ratsam, sich frühzeitig über die individuellen Risiken des eigenen Berufs oder Unternehmens zu informieren und gegebenenfalls eine Berufshaftpflichtversicherung abzuschließen. **
-
Wann ist eine Berufshaftpflicht sinnvoll?
Eine Berufshaftpflicht ist sinnvoll, wenn du als Selbstständiger oder Freiberufler tätig bist und für Fehler oder Schäden haftbar gemacht werden könntest. Insbesondere in Berufen, in denen du mit Kunden oder deren Eigentum arbeitest, kann eine Berufshaftpflicht vor finanziellen Risiken schützen. Auch wenn du Beratungsleistungen anbietest oder mit sensiblen Daten umgehst, ist eine Berufshaftpflicht empfehlenswert. Letztendlich bietet eine Berufshaftpflichtversicherung dir Sicherheit und Schutz vor möglichen Schadensersatzansprüchen, die deine Existenz bedrohen könnten. **
-
Wann brauche ich eine Berufshaftpflicht?
Eine Berufshaftpflichtversicherung wird in der Regel für Personen empfohlen, die in freiberuflichen oder selbstständigen Berufen tätig sind, bei denen Fehler oder Fahrlässigkeiten zu finanziellen Schäden bei ihren Kunden führen könnten. Dies betrifft insbesondere Berufe wie Ärzte, Anwälte, Architekten, Steuerberater oder Berater. Die Versicherung schützt vor den finanziellen Folgen von Schadensersatzansprüchen und kann somit existenzbedrohende Risiken minimieren. Es ist ratsam, eine Berufshaftpflichtversicherung abzuschließen, sobald man eine selbstständige Tätigkeit aufnimmt, um sich vor möglichen Haftungsrisiken abzusichern. Es ist wichtig, die individuellen Risiken des eigenen Berufs zu berücksichtigen und sich entsprechend beraten zu lassen, um die passende Versicherung abzuschließen. **
-
Was ist der Unterschied zwischen Betriebshaftpflicht und Berufshaftpflicht?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen, wie z.B. Personen- oder Sachschäden. Die Berufshaftpflichtversicherung hingegen schützt vor Fehlern oder Versäumnissen, die im Rahmen der beruflichen Tätigkeit eines einzelnen Berufsträgers entstehen, wie z.B. Fehler in der Beratung oder Planung. Während die Betriebshaftpflicht also das gesamte Unternehmen absichert, konzentriert sich die Berufshaftpflicht auf die individuelle Haftung des Berufsträgers. Es ist daher ratsam, beide Versicherungen abzuschließen, um umfassend geschützt zu sein. **
Wie kann die Nutzerfreundlichkeit einer Webseite durch gezielte Gestaltung und Navigation optimiert werden?
Die Nutzerfreundlichkeit einer Webseite kann durch eine klare und intuitive Navigation verbessert werden, die es den Nutzern ermöglicht, schnell und einfach zu den gesuchten Informationen zu gelangen. Zudem sollte die Gestaltung der Webseite übersichtlich und ansprechend sein, um die Aufmerksamkeit der Nutzer zu halten und sie zum Verweilen auf der Seite zu animieren. Außerdem ist es wichtig, regelmäßig Feedback von den Nutzern einzuholen und die Webseite entsprechend anzupassen, um ihre Benutzerfreundlichkeit kontinuierlich zu verbessern. **
Was sind die verschiedenen Arten von Haftpflichtversicherungen und wie können sie in den Bereichen Privathaftpflicht, Berufshaftpflicht und Produkthaftpflicht eingesetzt werden?
Die verschiedenen Arten von Haftpflichtversicherungen umfassen die Privathaftpflicht, Berufshaftpflicht und Produkthaftpflicht. Die Privathaftpflichtversicherung deckt Schäden, die eine Person anderen zufügt, während die Berufshaftpflichtversicherung Schutz für Berufstätige bietet, die für Fehler oder Fahrlässigkeit haftbar gemacht werden können. Die Produkthaftpflichtversicherung schützt Unternehmen vor Schadensersatzansprüchen im Zusammenhang mit fehlerhaften Produkten. Diese Versicherungen bieten finanziellen Schutz und Sicherheit in den jeweiligen Bereichen, indem sie die Kosten für Schadensersatzansprüche und rechtliche Verteidigung übernehmen. **
Top-Angebote
Produkte zum Begriff Berufshaftpflicht:
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
100x WALLCASE MIT DEINEM EIGENEN IMPRESSUM Firmenwerbeartikel100 Stück des Produkts mit Ihrem eigenen Aufdruck auf der gesamten Oberfläche des Rucksacks auf der Vorder- und Rückseite.Hochwertiger FULL PRINT 3D-DruckVorlaufzeit von bis zu 30 Arbeitstagen.Rucksack wasserdicht durch die Verwendung von Oxford-Gewebe.Vorherrschendes Material: Oxford, PolyesterGröße: 44 x 26 x 15 cmRucksack, in den A4+ passtHauptfach, zusätzliches Fach, Reißverschlusstasche, GetränketaschenNach dem Kauf, senden Sie uns bitte die Dateien, um die bestmögliche Qualität zu drucken min. 150 DPI, nach Zusendung der Dateien senden wir Ihnen eine Visualisierung (wie nebenstehend abgebildet) zur Freigabe. Nach der Freigabe beträgt die des Drucks 14-30 Arbeitstage.Handwäsche bei 30-40 Grad C. Bügeln ist nicht erforderlich. Nicht im Wäschetrockner trocknen.Wenn die oben genannten Pflegehinweise befolgt werden, behält der Rucksack seine leuchtenden Farben viele Jahre lang.2033,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Berufshaftpflicht?
Wann Berufshaftpflicht? Die Berufshaftpflichtversicherung ist für Personen wichtig, die in ihrem Beruf einem hohen Haftungsrisiko ausgesetzt sind. Sie schützt vor finanziellen Folgen, die aus Schadensersatzansprüchen resultieren können. Es ist ratsam, eine Berufshaftpflichtversicherung abzuschließen, sobald man eine berufliche Tätigkeit ausübt, bei der Fehler oder Versäumnisse zu Schäden führen könnten. Auch Selbstständige und Freiberufler sollten über eine Berufshaftpflichtversicherung nachdenken, um sich vor existenzbedrohenden Risiken zu schützen. Es ist wichtig, sich frühzeitig über die individuellen Risiken im eigenen Berufsfeld zu informieren und entsprechende Versicherungsmaßnahmen zu ergreifen. **
-
Wann greift Berufshaftpflicht?
Die Berufshaftpflicht greift, wenn ein Fehler oder ein Versäumnis eines Berufsträgers zu einem Schaden bei einem Dritten führt. Dies kann beispielsweise bei Ärzten, Anwälten, Architekten oder anderen freiberuflich Tätigen der Fall sein. Die Versicherung übernimmt dann die Kosten für Schadensersatzansprüche, die aufgrund des Fehlers entstehen. Es ist wichtig, dass Berufsträger eine Berufshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken zu schützen. Die genauen Bedingungen und Leistungen der Versicherung können je nach Anbieter und Vertrag variieren. **
-
Wer braucht eine Berufshaftpflicht?
Eine Berufshaftpflichtversicherung wird in erster Linie von Selbstständigen, Freiberuflern und Unternehmern benötigt, die beruflich haftbar gemacht werden können. Dies betrifft insbesondere Berufe, in denen Fehler oder Versäumnisse zu finanziellen Schäden bei Kunden führen können. Auch Unternehmen, die Dienstleistungen anbieten oder Produkte herstellen, sollten eine Berufshaftpflicht abschließen, um sich vor möglichen Schadensersatzforderungen zu schützen. Die Versicherung übernimmt im Schadensfall die Kosten für die Schadensregulierung und schützt somit das Unternehmen vor existenzbedrohenden finanziellen Folgen. Es ist daher ratsam, sich frühzeitig über die individuellen Risiken des eigenen Berufs oder Unternehmens zu informieren und gegebenenfalls eine Berufshaftpflichtversicherung abzuschließen. **
-
Wann ist eine Berufshaftpflicht sinnvoll?
Eine Berufshaftpflicht ist sinnvoll, wenn du als Selbstständiger oder Freiberufler tätig bist und für Fehler oder Schäden haftbar gemacht werden könntest. Insbesondere in Berufen, in denen du mit Kunden oder deren Eigentum arbeitest, kann eine Berufshaftpflicht vor finanziellen Risiken schützen. Auch wenn du Beratungsleistungen anbietest oder mit sensiblen Daten umgehst, ist eine Berufshaftpflicht empfehlenswert. Letztendlich bietet eine Berufshaftpflichtversicherung dir Sicherheit und Schutz vor möglichen Schadensersatzansprüchen, die deine Existenz bedrohen könnten. **
Ähnliche Suchbegriffe für Berufshaftpflicht
-
Kermi Montageaufpreis für Sonderbohrungen - DienstleistungSpezialbohrungen Beim Einbau unserer Duschkabinen auf speziellen Fliesen wie Granit, Feinsteinzeug oder sonstigen harten Fliesenmaterialen ist ein erhöhter Zeitaufwand und Spezialwerkzeug notwendig.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kermi Aufpreis für Schrägschnitt / Ausschnitt /.. - DienstleistungKermi Aufpreis für Schrägschnitt / Ausschnitt / Sonderkonstruktion im Sondermaß - Die Fakten - Kermi Duschkabinen Aufpreis - Aufpreis für einen Schrägschnitt / Ausschnitt im Sondermaß319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann brauche ich eine Berufshaftpflicht?
Eine Berufshaftpflichtversicherung wird in der Regel für Personen empfohlen, die in freiberuflichen oder selbstständigen Berufen tätig sind, bei denen Fehler oder Fahrlässigkeiten zu finanziellen Schäden bei ihren Kunden führen könnten. Dies betrifft insbesondere Berufe wie Ärzte, Anwälte, Architekten, Steuerberater oder Berater. Die Versicherung schützt vor den finanziellen Folgen von Schadensersatzansprüchen und kann somit existenzbedrohende Risiken minimieren. Es ist ratsam, eine Berufshaftpflichtversicherung abzuschließen, sobald man eine selbstständige Tätigkeit aufnimmt, um sich vor möglichen Haftungsrisiken abzusichern. Es ist wichtig, die individuellen Risiken des eigenen Berufs zu berücksichtigen und sich entsprechend beraten zu lassen, um die passende Versicherung abzuschließen. **
-
Was ist der Unterschied zwischen Betriebshaftpflicht und Berufshaftpflicht?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen, wie z.B. Personen- oder Sachschäden. Die Berufshaftpflichtversicherung hingegen schützt vor Fehlern oder Versäumnissen, die im Rahmen der beruflichen Tätigkeit eines einzelnen Berufsträgers entstehen, wie z.B. Fehler in der Beratung oder Planung. Während die Betriebshaftpflicht also das gesamte Unternehmen absichert, konzentriert sich die Berufshaftpflicht auf die individuelle Haftung des Berufsträgers. Es ist daher ratsam, beide Versicherungen abzuschließen, um umfassend geschützt zu sein. **
-
Wie kann die Nutzerfreundlichkeit einer Webseite durch gezielte Gestaltung und Navigation optimiert werden?
Die Nutzerfreundlichkeit einer Webseite kann durch eine klare und intuitive Navigation verbessert werden, die es den Nutzern ermöglicht, schnell und einfach zu den gesuchten Informationen zu gelangen. Zudem sollte die Gestaltung der Webseite übersichtlich und ansprechend sein, um die Aufmerksamkeit der Nutzer zu halten und sie zum Verweilen auf der Seite zu animieren. Außerdem ist es wichtig, regelmäßig Feedback von den Nutzern einzuholen und die Webseite entsprechend anzupassen, um ihre Benutzerfreundlichkeit kontinuierlich zu verbessern. **
-
Was sind die verschiedenen Arten von Haftpflichtversicherungen und wie können sie in den Bereichen Privathaftpflicht, Berufshaftpflicht und Produkthaftpflicht eingesetzt werden?
Die verschiedenen Arten von Haftpflichtversicherungen umfassen die Privathaftpflicht, Berufshaftpflicht und Produkthaftpflicht. Die Privathaftpflichtversicherung deckt Schäden, die eine Person anderen zufügt, während die Berufshaftpflichtversicherung Schutz für Berufstätige bietet, die für Fehler oder Fahrlässigkeit haftbar gemacht werden können. Die Produkthaftpflichtversicherung schützt Unternehmen vor Schadensersatzansprüchen im Zusammenhang mit fehlerhaften Produkten. Diese Versicherungen bieten finanziellen Schutz und Sicherheit in den jeweiligen Bereichen, indem sie die Kosten für Schadensersatzansprüche und rechtliche Verteidigung übernehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.